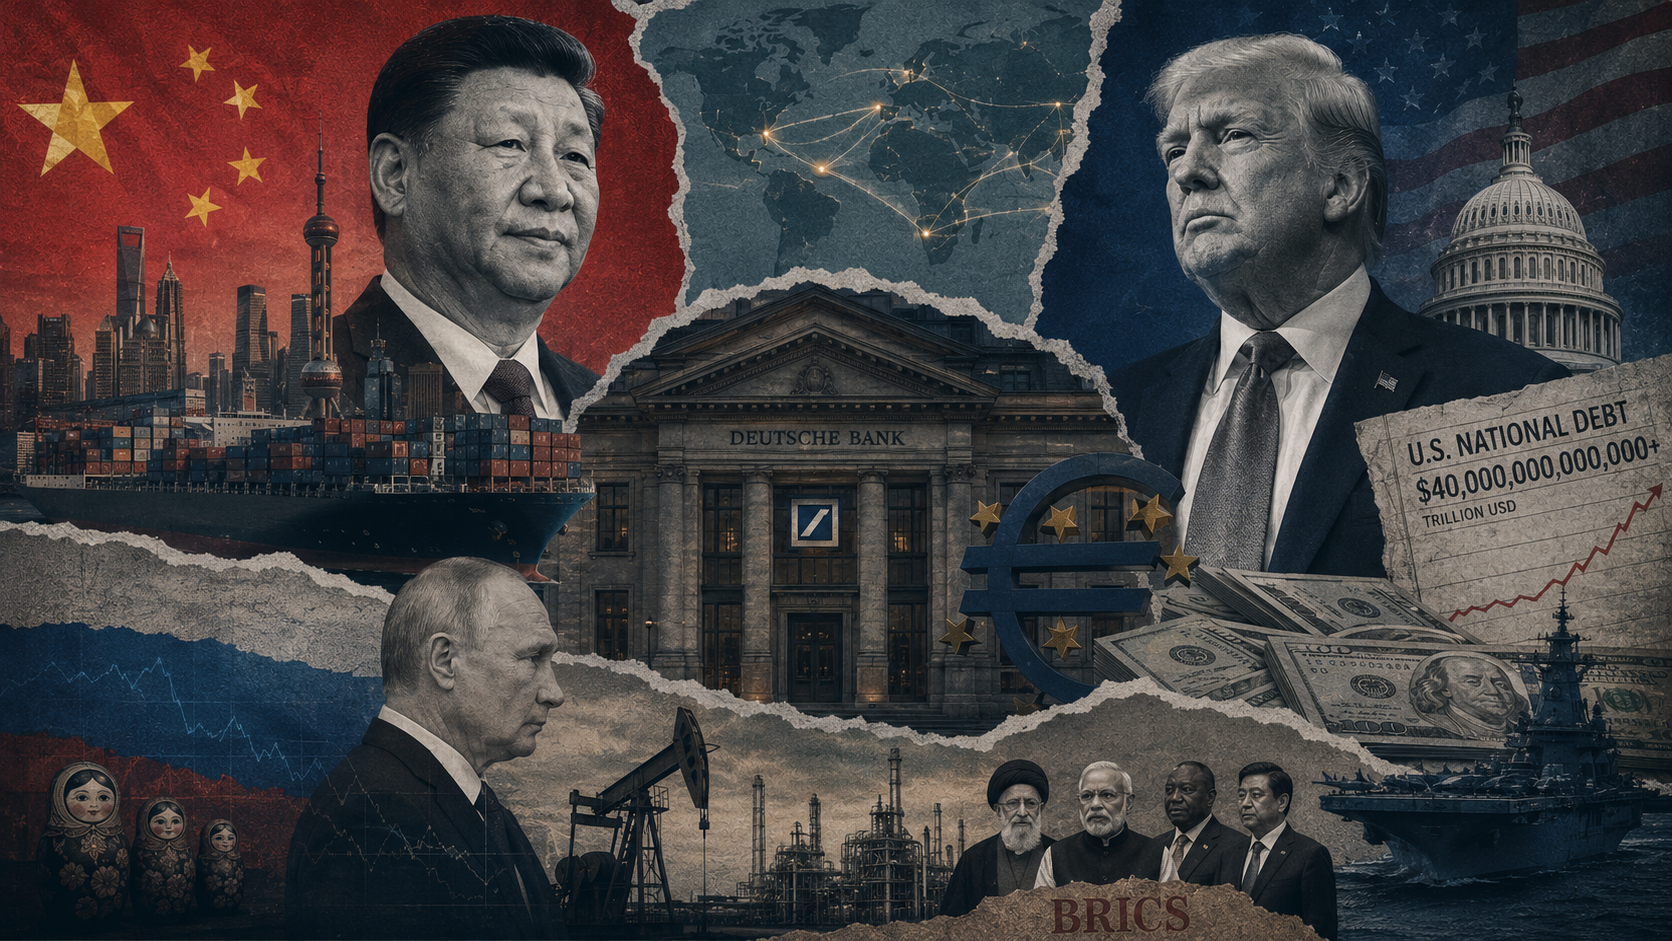
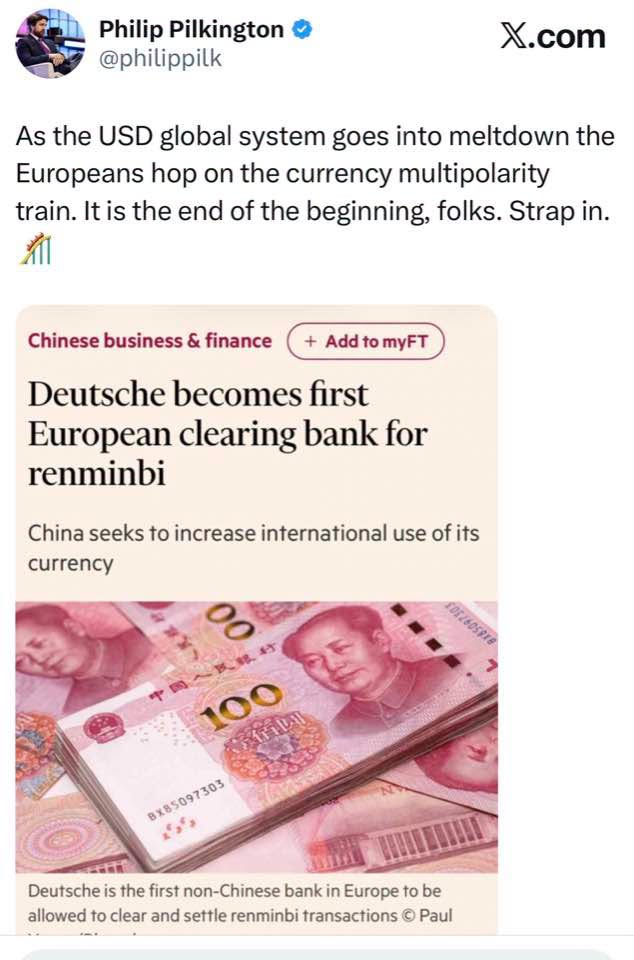
El 10 de agosto, el banco central de China dio un paso que apenas llegó a los titulares fuera de la prensa financiera, pero que merece mucha más atención. Deutsche Bank en Fráncfort fue autorizado como banco oficial de compensación del renminbi chino y se convirtió así en el primer banco no chino de Europa con esta función.
En la práctica, esto significa que las instituciones financieras y empresas europeas obtienen un canal más directo para la liquidación, la liquidez y la financiación en la moneda china. En términos estratégicos, significa que la infraestructura en torno al renminbi da un paso más hacia el sistema financiero europeo ordinario.
Lo decisivo de esta evolución no es la proporción de los pagos mundiales que representa hoy el renminbi. El dólar sigue siendo claramente dominante en las reservas internacionales, los mercados de capitales y la financiación transfronteriza. Lo interesante es el cambio en la arquitectura del sistema. El comercio internacional que antes pasaba de forma natural por el dólar, los bancos corresponsales estadounidenses y la infraestructura financiera estadounidense dispone cada vez de más canales alternativos.
Esta diferencia es fundamental. El poder de una moneda de reserva no depende solo de su cuota de mercado, sino de lo difícil que resulta evitarla.
Estados Unidos ha gozado de una posición históricamente singular porque durante décadas el dólar ha sido a la vez medio de pago, activo de reserva, moneda de las materias primas, moneda de financiación y refugio seguro. Este papel ha permitido a Washington ejercer poder económico mucho más allá de sus fronteras. Cuando bancos y empresas necesitan acceso al sistema del dólar, las autoridades estadounidenses pueden influir en la práctica en transacciones entre actores que ni se encuentran en EE. UU. ni comercian con empresas estadounidenses.
Este mecanismo ha sido la base de las modernas sanciones secundarias estadounidenses. También es la razón por la que China ha dedicado recursos considerables a construir un sistema financiero en el que una mayor parte del comercio chino pueda realizarse sin intermediarios estadounidenses.
El nombramiento de Deutsche Bank debe entenderse en este contexto. El renminbi pasa de ser una moneda utilizada principalmente en flujos de pago chinos o dominados por China a obtener un anclaje institucional en uno de los mayores bancos de Europa, en pleno centro financiero de la eurozona.
Las sanciones contra Rusia cambiaron el cálculo
La evolución se aceleró después de 2022.
Cuando EE. UU. y la UE congelaron gran parte de las reservas del banco central ruso y excluyeron a los bancos rusos de la infraestructura financiera occidental, Occidente demostró al mismo tiempo lo amplio que era realmente su poder sobre el sistema basado en el dólar y el euro. Las medidas pretendían infligir a Rusia costes económicos de tal magnitud que hicieran difícil financiar la continuación de la guerra.
El resultado fue un enorme choque económico, pero no el colapso económico ruso que muchos políticos occidentales esperaban.
El comercio ruso se redirigió en gran medida hacia Asia, Oriente Medio y el Sur Global. Los flujos energéticos encontraron nuevos compradores, las importaciones se reorganizaron a través de terceros países y la producción nacional se desarrolló en ámbitos donde desapareció el acceso occidental.
Medida por el PIB ajustado por paridad de poder adquisitivo, Rusia superó a Alemania ya en 2022. Las cifras del Banco Mundial situaban entonces a Rusia en torno a 5,33 billones de dólares internacionales, ligeramente por delante de Alemania. Desde entonces la diferencia ha aumentado.
En términos nominales, Alemania sigue siendo una economía mucho mayor medida en tipos de cambio de mercado. Pero para cuestiones relativas a cuánta energía, mano de obra, producción industrial y material militar puede movilizar un Estado dentro de su propia economía, el poder adquisitivo es un indicador mucho más relevante que una simple conversión a dólares.
No es una curiosidad estadística. Dice algo sobre los límites del modelo de sanciones. El poder financiero occidental puede infligir costes considerables, pero el efecto disminuye cuanto mayor es la economía objetivo, más materias primas controla y más socios comerciales alternativos tiene.
Precisamente por eso China representa un orden de magnitud completamente distinto.
China no es una economía que Washington pueda aislar sin aislar partes de sí mismo
El debate en Washington sobre nuevas sanciones contra bancos chinos por el comercio de China con Irán pone de manifiesto esta contradicción con especial claridad.
China tiene la mayor base de producción industrial del mundo, es uno de los principales socios comerciales de la mayoría de los países del mundo y controla partes centrales de las cadenas de suministro de electrónica, baterías, energía solar, tierras raras y una serie de insumos estratégicos. Los cuatro mayores bancos estatales del país tienen activos combinados de unos 25 billones de dólares.
Aplicar a China el mismo modelo de aislamiento financiero que a economías más pequeñas no sería, por tanto, un ataque unilateral contra Pekín. Sería una intervención en la propia infraestructura en torno a la cual se ha construido el comercio europeo, asiático y estadounidense.
La pregunta del secretario del Tesoro Scott Bessent sobre por qué querría «hacer saltar por los aires el sistema financiero mundial» resume el problema mejor que la mayoría de los documentos estratégicos.
Las sanciones estadounidenses han sido más eficaces cuando el coste para el propio Washington era bajo y la dependencia de la contraparte respecto al sistema del dólar era alta. Esta asimetría se debilita drásticamente cuando el objetivo es China. Si los grandes bancos chinos recibieran un golpe lo bastante fuerte, las consecuencias se propagarían por el comercio de materias primas, la financiación industrial, la liquidez en dólares, el transporte marítimo, las cadenas de suministro y las operaciones de empresas occidentales en China.
En ese momento, las sanciones financieras dejan de funcionar como un instrumento separable del resto de la economía mundial. Se convierten en un arma sistémica.
Y las armas sistémicas tienen costes sistémicos.
El problema de Washington es que el arma también crea la contramedida
El sistema de sanciones estadounidense contiene así una contradicción estratégica incorporada.
Cuanto más a menudo utiliza Washington el sistema del dólar para congelar reservas, bloquear pagos y amenazar a terceros países con sanciones secundarias, mayor es el valor económico de la infraestructura que dificulta tales medidas.
Para Rusia e Irán, esto ya es una cuestión de seguridad económica. Para China, es una cuestión de estrategia de gran potencia.
El resultado no es una única «nueva moneda mundial» coordinada, sino una red creciente de mecanismos que reducen la necesidad de dólares en determinados tipos de transacciones.
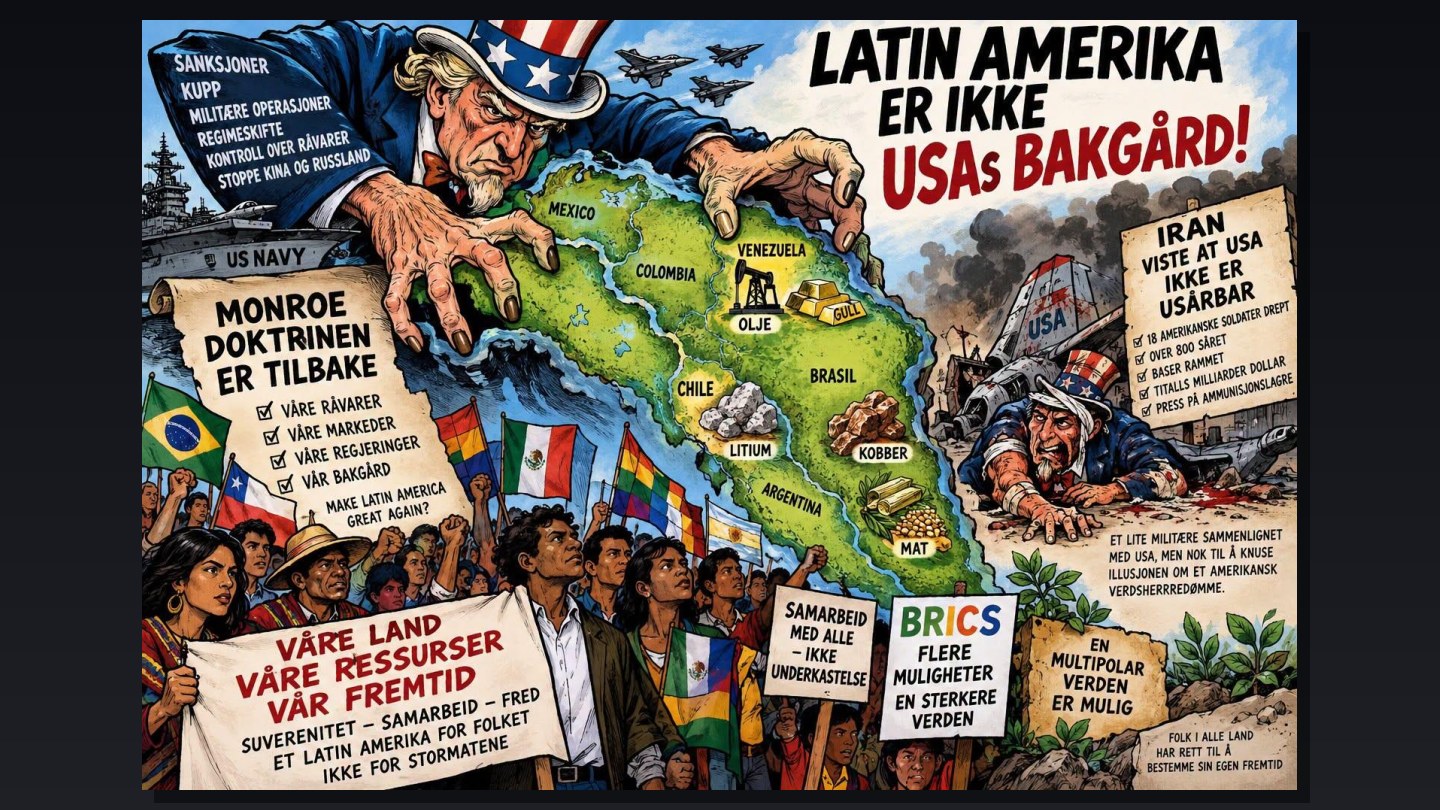
China ha creado su propio sistema CIPS para pagos transfronterizos. El comercio bilateral entre China y Rusia se realiza en gran medida en monedas nacionales. Varios contratos de materias primas se liquidan sin dólares. Los países BRICS debaten un mayor uso de las monedas locales y de sistemas de pago alternativos. El Nuevo Banco de Desarrollo ofrece a los países miembros un canal de financiación fuera de las instituciones tradicionalmente dominadas por Occidente.
- En agosto, el gobernador del banco central de Irán anunció que el país espera convertirse en miembro del Nuevo Banco de Desarrollo. Irán ya es miembro de los BRICS, pero la adhesión al NBD lo integraría aún más en esta infraestructura financiera paralela.
Por separado, ninguno de estos avances cambia el sistema monetario mundial. En conjunto, reducen gradualmente el alcance extraterritorial que ha sido una de las propiedades estratégicas más importantes del dólar.
El nombramiento de Deutsche Bank resulta especialmente interesante porque muestra que esta evolución ya no se limita a países en conflicto con Washington. La infraestructura de la moneda china se está estableciendo ahora en una institución central del sistema financiero europeo.
Esto ocurre mientras se debilitan los cimientos financieros de EE. UU.
El otro lado de la ecuación es la propia economía estadounidense.
La deuda pública federal superó los 40 billones de dólares en agosto. La Oficina de Presupuesto del Congreso prevé un déficit presupuestario de alrededor de 1,9 billones de dólares en 2026, mientras los gastos por intereses crecen rápidamente y la deuda en manos del público se acerca a niveles históricos en relación con el PIB.
La situación de la deuda estadounidense no tiene un mecanismo de colapso sencillo o inmediato. EE. UU. se endeuda en su propia moneda, tiene el mercado de capitales más profundo del mundo y sigue disfrutando de una demanda de bonos del Tesoro que ningún otro Estado puede igualar.
Pero este privilegio está directamente ligado al papel internacional del dólar.
Mientras los bancos centrales, bancos, empresas e inversores del mundo necesiten grandes cantidades de reservas y activos en dólares, EE. UU. puede financiar déficits en condiciones que serían más difíciles para cualquier otro Estado. El mismo estatus de moneda de reserva que otorga a Washington su poder sancionador contribuye también a financiar la deuda pública estadounidense.
Aquí se encuentran ambas tendencias.
Washington sigue necesitando una elevada demanda mundial de dólares, mientras la política exterior estadounidense crea incentivos cada vez más fuertes para reducir esa dependencia.
Es una contradicción estructural, no un problema político pasajero.
Europa muestra otra cara de la misma carga
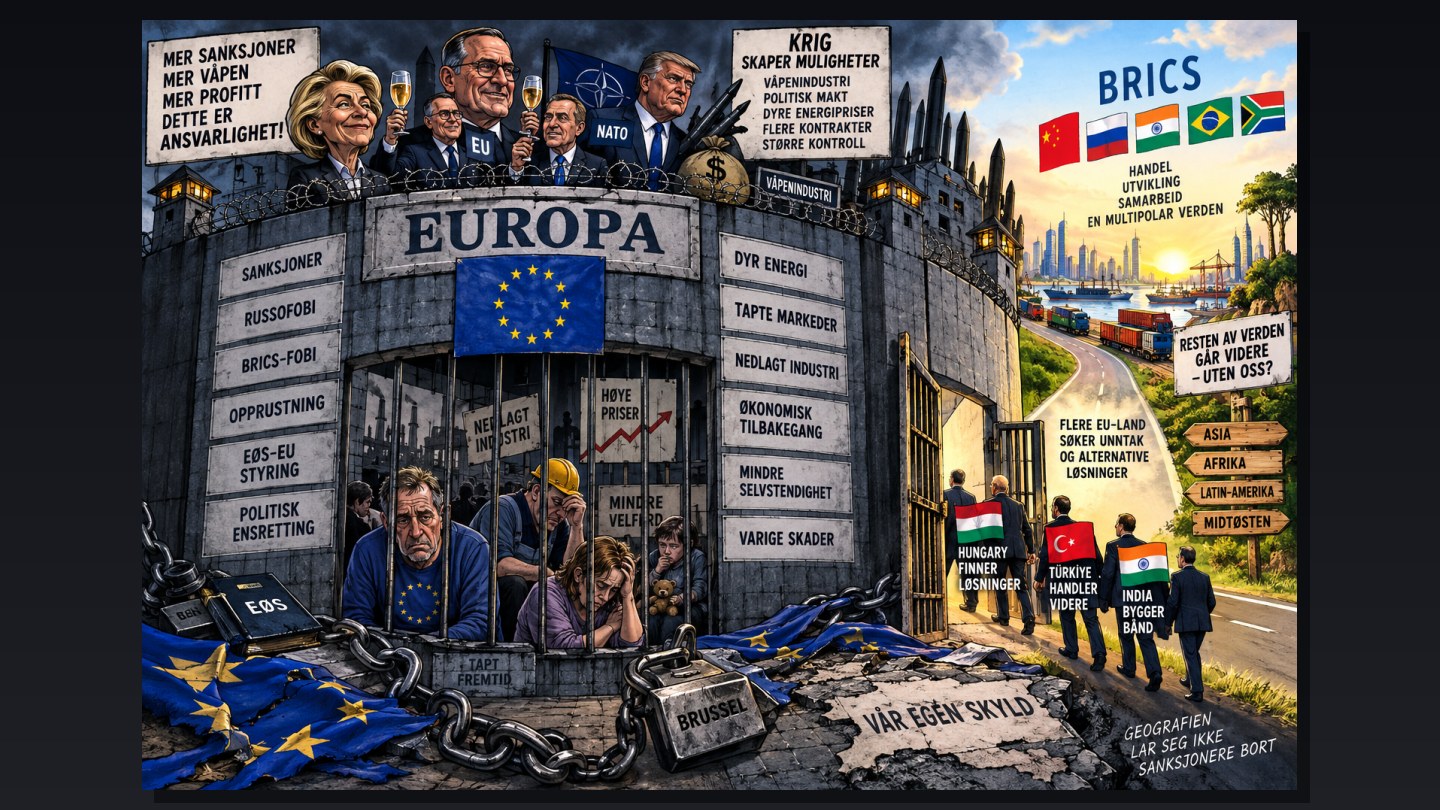
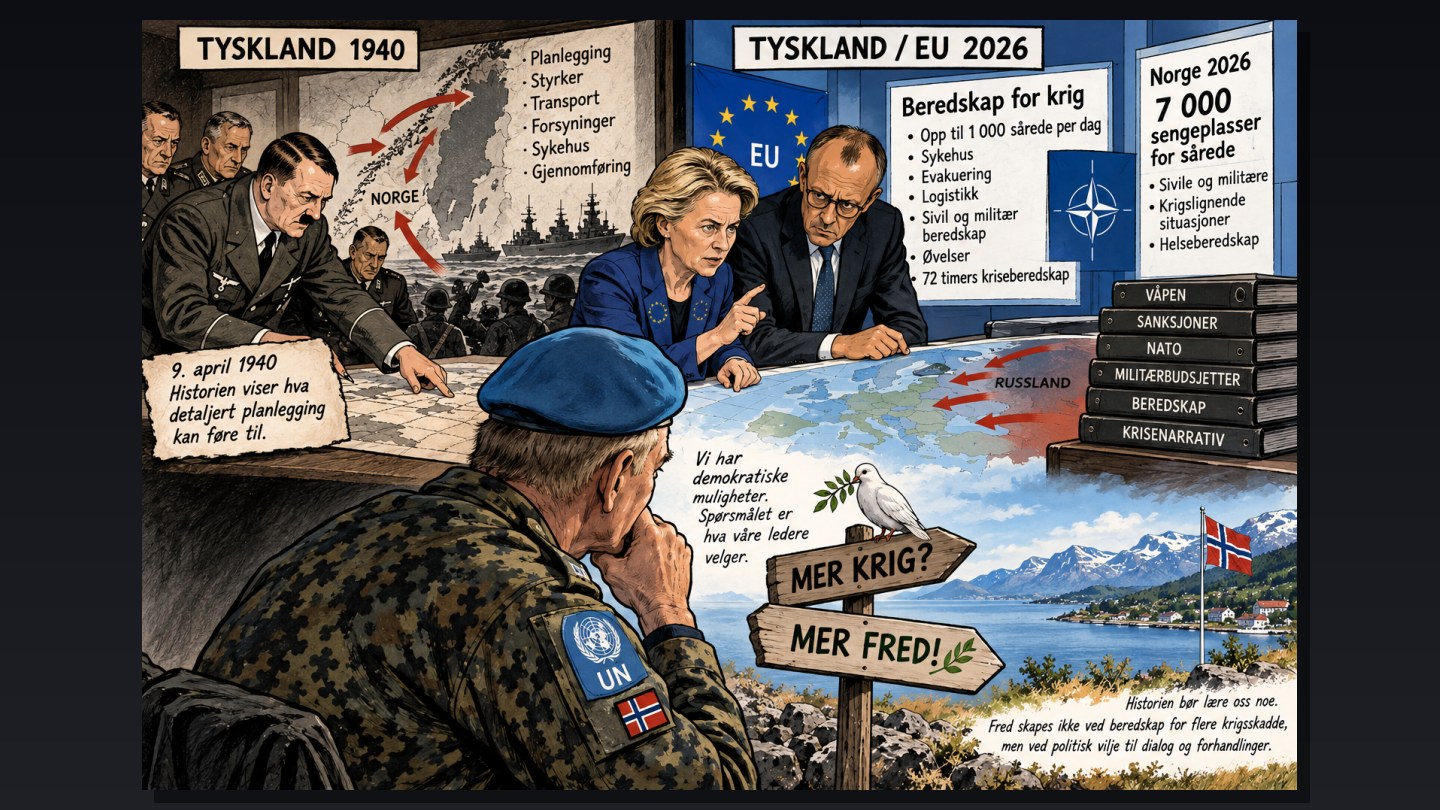
En el lado europeo, mientras tanto, los costes de la confrontación geopolítica se están haciendo mucho más visibles.
Letonia ha pedido a la UE unos siete mil millones de euros vinculados al fuerte aumento del gasto en defensa y a las consecuencias económicas de la ruptura de sus antiguos vínculos con Rusia. Riga ha sido uno de los defensores más firmes de las sanciones y la desconexión económica, pero ahora sostiene que la carga no puede soportarse solo a nivel nacional.
Es una señal importante, porque ilustra cómo la estrategia de seguridad de Europa se ha convertido cada vez más en una cuestión fiscal.
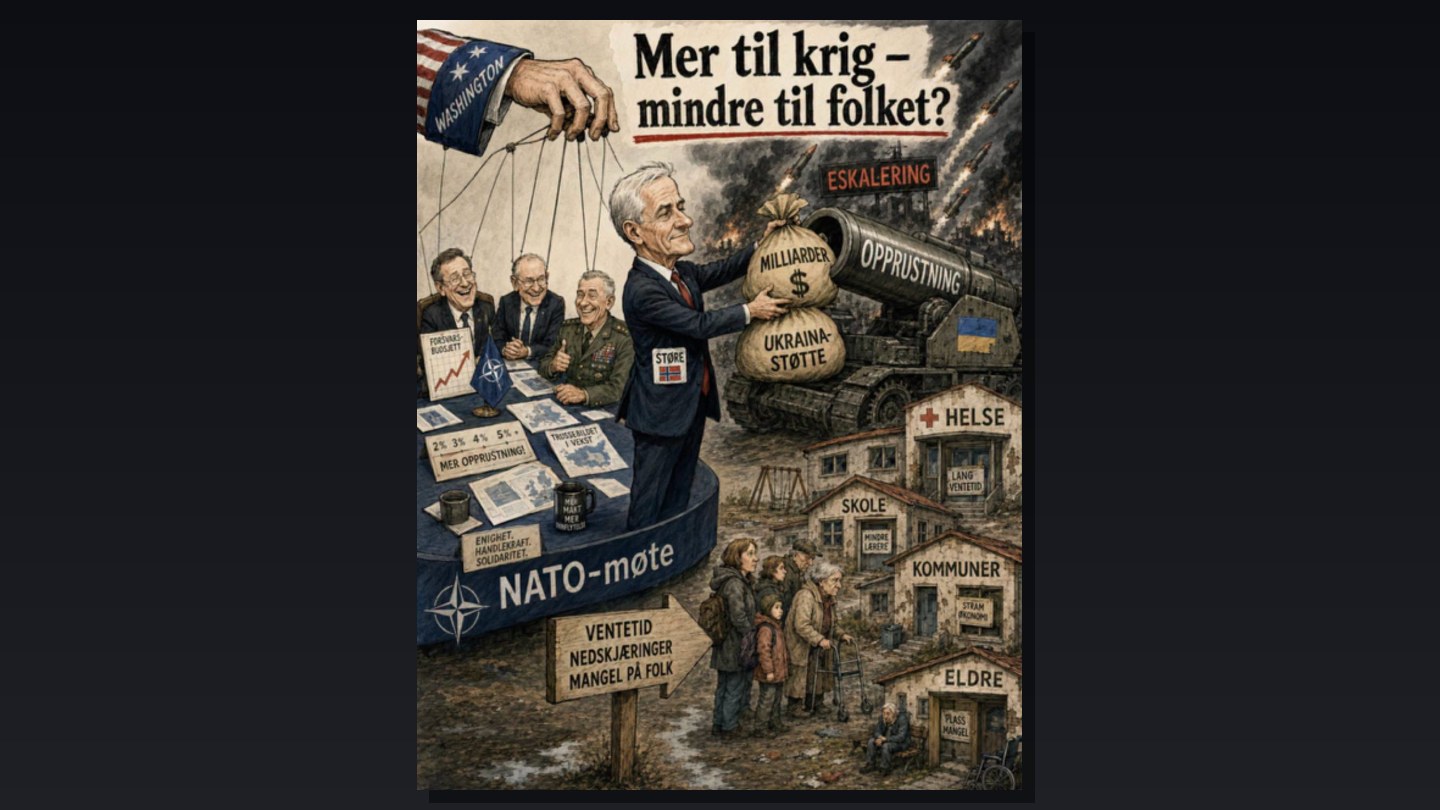
El rearme, la pérdida de energía rusa barata, el débil crecimiento industrial y el apoyo a Ucrania no son partidas presupuestarias aisladas. Compiten con la inversión pública, la política social y las obligaciones de deuda existentes.
Noruega se encuentra en una posición económica especial, pero la tendencia también es visible aquí. El apoyo a Ucrania ha pasado de unos 10.700 millones de coronas en 2022 a 85.000 millones anuales en 2025 y 2026. Noruega puede financiarlo sin el tipo de problemas de deuda a los que se enfrentan Letonia u otros países europeos, pero la magnitud muestra con qué rapidez se ha acumulado el compromiso económico.
Al mismo tiempo, Noruega tiene una necesidad documentada de modernización de infraestructuras por valor de varios billones de coronas, y UNICEF lleva varios años registrando una creciente presión económica sobre parte de las familias noruegas con hijos.
No se trata de que estas partidas puedan compararse corona por corona, sino de que los gobiernos europeos tienen que financiar cada vez más los sistemas de bienestar existentes, un gran retraso en inversiones y una política de seguridad mucho más cara que antes de 2022.
El cambio decisivo se produce en la infraestructura
El dominio del dólar no va a desaparecer porque los BRICS aprueben una declaración o porque un banco central reduzca su cuota en dólares unos pocos puntos porcentuales. Se debilita si la infraestructura económica que ha hecho imprescindible al dólar se duplica gradualmente.
Es este el proceso que China impulsa ahora.
Pekín no necesita convencer a los bancos centrales del mundo de que sustituyan de la noche a la mañana sus reservas en dólares por renminbi. Basta con asegurarse de que el comercio chino pueda financiarse, asegurarse, compensarse y liquidarse sin moneda estadounidense cuando así se desee.
Esto hace que el nuevo papel de Deutsche Bank sea mucho más significativo de lo que sugeriría por sí solo el volumen actual de transacciones en RMB.
Fráncfort no es solo un punto más en un mapa monetario chino. Fráncfort es el centro financiero más importante de Europa, sede del Banco Central Europeo y uno de los nodos del sistema monetario occidental. Cuando la compensación directa en RMB se convierte allí en parte normal de la infraestructura, la moneda china da un paso más hacia la financiación europea ordinaria.
Al mismo tiempo, Washington estudia utilizar su «arma nuclear» financiera contra el país que está construyendo esta infraestructura.
Es difícil concebir una estrategia más contradictoria.
EE. UU. intenta preservar el poder del dólar demostrando lo peligroso que es depender del dólar.
China responde haciendo que esa dependencia sea menos necesaria.
Rusia ya ha demostrado que un gran Estado productor de materias primas e industrial puede reorganizar partes importantes de su economía tras ser expulsado de los canales financieros occidentales. Irán se integra cada vez más en las instituciones de los BRICS. Los bancos europeos abren canales directos con el sistema chino. Mientras tanto, crecen la carga de la deuda estadounidense y los costes europeos de la actual política de confrontación.
Esto es lo que hace estratégicamente importante la decisión sobre Deutsche Bank.
No se trata principalmente de cuántos renminbi se compensen en Fráncfort en 2026.
Se trata de que la infraestructura financiera de un mundo posterior al dominio del dólar ya está en construcción.