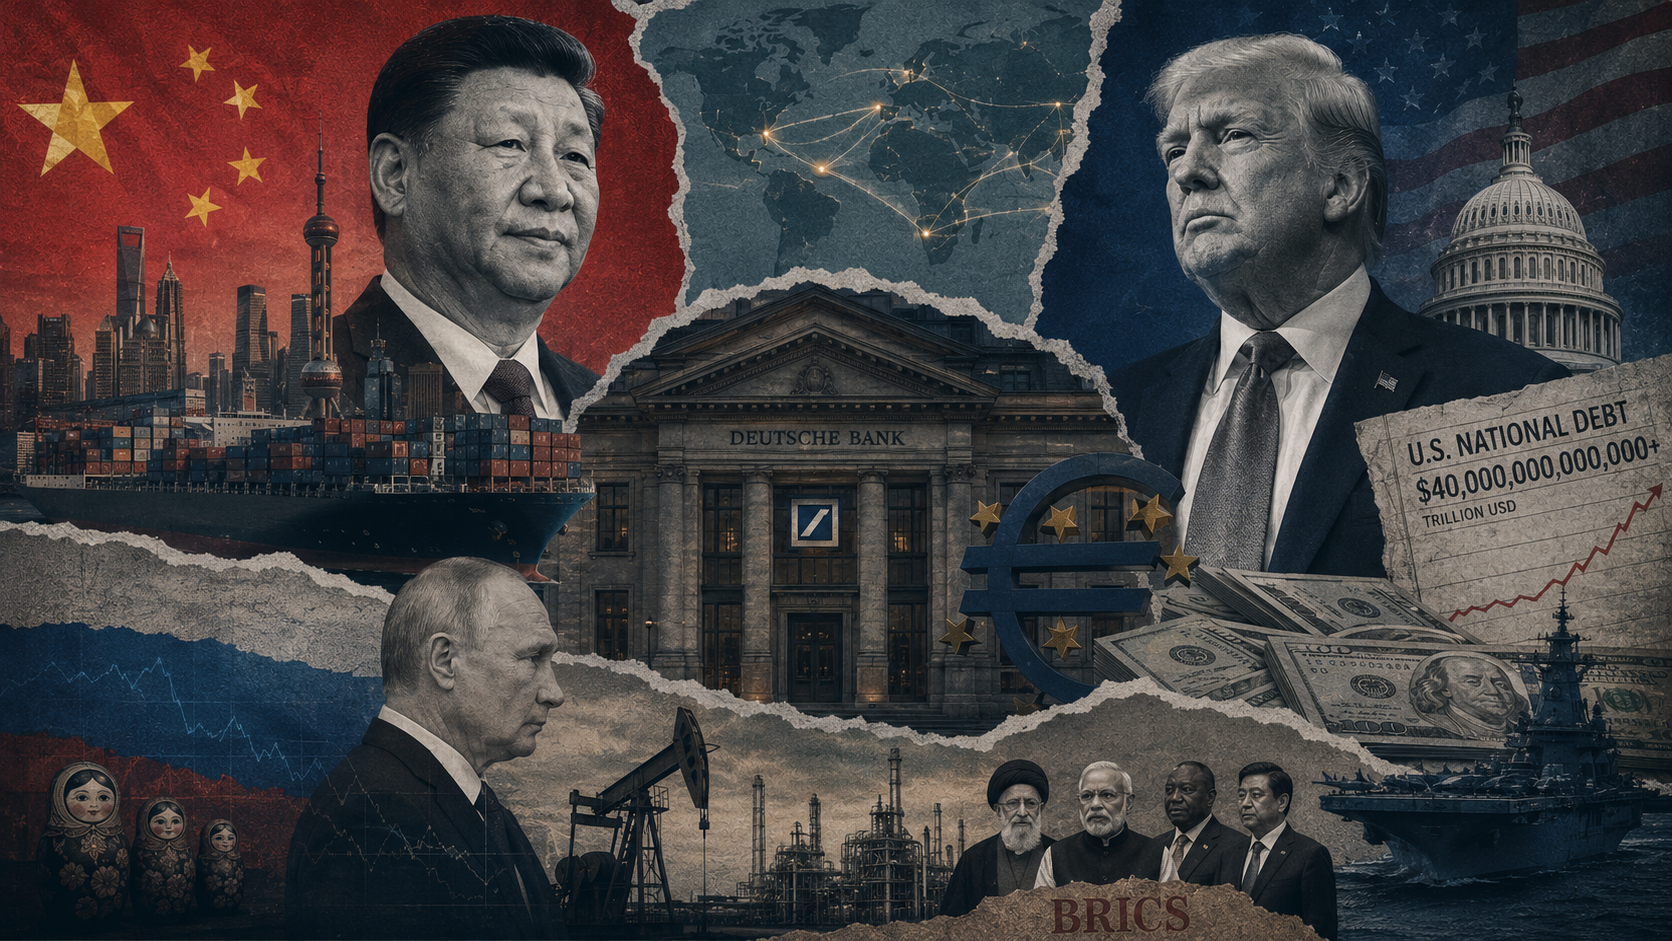
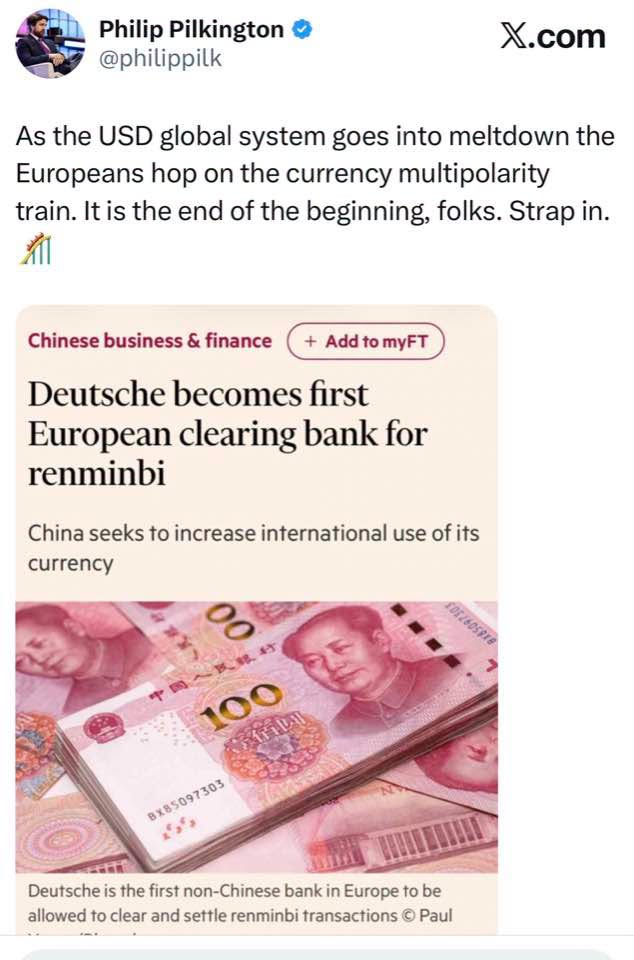
10 августа Народный банк Китая сделал шаг, который почти не попал в заголовки за пределами финансовой прессы, но заслуживает гораздо большего внимания. Deutsche Bank во Франкфурте получил статус официального клирингового банка по китайскому юаню и стал первым некитайским банком в Европе с этой функцией.
На практике это означает, что европейские финансовые институты и компании получают более прямой канал для расчётов, ликвидности и финансирования в китайской валюте. Стратегически это означает, что инфраструктура вокруг юаня делает ещё один шаг в обычную европейскую финансовую систему.
Решающее значение здесь имеет не то, какую долю мировых платежей юань занимает сегодня. Доллар по-прежнему явно доминирует в международных резервах, на рынках капитала и в трансграничном финансировании. Интересно изменение архитектуры системы. Международная торговля, которая раньше естественным образом шла через доллар, американские банки-корреспонденты и американскую финансовую инфраструктуру, получает всё больше альтернативных каналов.
Это различие принципиально. Сила резервной валюты зависит не только от её рыночной доли, но и от того, насколько трудно её избежать.
США занимали исторически исключительное положение, потому что доллар десятилетиями был и платёжным средством, и резервным активом, и сырьевой валютой, и валютой финансирования, и тихой гаванью. Эта роль позволяла Вашингтону осуществлять экономическую власть далеко за пределами своих границ. Когда банкам и компаниям нужен доступ к долларовой системе, американские власти на практике могут влиять на сделки между сторонами, которые не находятся в США и не торгуют с американскими компаниями.
Этот механизм стал основой современных американских вторичных санкций. Именно поэтому Китай вложил значительные ресурсы в создание финансовой системы, в которой большая часть китайской торговли может осуществляться без американских посредников.
Назначение Deutsche Bank следует рассматривать в этом контексте. Юань превращается из валюты, используемой в основном в китайских или контролируемых Китаем платёжных потоках, в валюту с институциональной опорой в одном из крупнейших банков Европы, в финансовом центре еврозоны.
Санкции против России изменили расчёты
Процесс ускорился после 2022 года.
Когда США и ЕС заморозили значительную часть резервов Центрального банка России и отключили российские банки от западной финансовой инфраструктуры, Запад одновременно продемонстрировал, насколько обширна его власть над системой, основанной на долларе и евро. Меры должны были нанести России экономический ущерб такого масштаба, чтобы продолжение войны стало трудно финансировать.
Результатом стал масштабный экономический шок, но не тот экономический крах России, которого ожидали многие западные политики.
Российская торговля в значительной мере переориентировалась на Азию, Ближний Восток и Глобальный Юг. Энергетические потоки нашли новых покупателей, импорт был реорганизован через третьи страны, а внутреннее производство было развёрнуто там, где исчез западный доступ.
По ВВП по паритету покупательной способности Россия обогнала Германию уже в 2022 году. Данные Всемирного банка оценивали тогда российскую экономику примерно в 5,33 трлн международных долларов, что незначительно превышало показатель Германии. С тех пор разрыв увеличился.
В номинальном выражении Германия по-прежнему гораздо более крупная экономика в рыночных валютах. Но для вопросов о том, сколько энергии, рабочей силы, промышленной продукции и военной техники государство может мобилизовать в рамках собственной экономики, покупательная способность — гораздо более релевантный показатель, чем простой пересчёт в доллары.
Это не статистический курьёз. Это говорит об ограничениях санкционной модели. Западная финансовая мощь может нанести значительный ущерб, но эффект снижается тем сильнее, чем крупнее экономика-мишень, чем больше сырья она контролирует и чем больше у неё альтернативных торговых партнёров.
Именно поэтому Китай — это совершенно другой порядок величин.
Китай — не та экономика, которую Вашингтон может изолировать, не изолировав часть себя
Дебаты в Вашингтоне о новых санкциях против китайских банков из-за торговли Китая с Ираном особенно ясно обнажают это противоречие.
У Китая крупнейшая в мире промышленная база, он является одним из крупнейших торговых партнёров для большинства стран мира и контролирует ключевые звенья цепочек поставок электроники, аккумуляторов, солнечной энергетики, редкоземельных металлов и целого ряда стратегических ресурсов. Совокупные активы четырёх крупнейших государственных банков страны составляют около 25 трлн долларов.
Применение к Китаю той же модели финансовой изоляции, что и к меньшим экономикам, было бы поэтому не односторонним ударом по Пекину. Это было бы вмешательство в саму инфраструктуру, вокруг которой построена европейская, азиатская и американская торговля.
Вопрос министра финансов Скотта Бессента о том, зачем ему «взрывать глобальную финансовую систему», описывает проблему лучше большинства стратегических документов.
Американские санкции были наиболее эффективны, когда издержки самого Вашингтона были низкими, а зависимость противника от долларовой системы — высокой. Эта асимметрия резко ослабевает, когда мишенью становится Китай. Если крупные китайские банки получат достаточно сильный удар, последствия распространятся на сырьевую торговлю, промышленное финансирование, долларовую ликвидность, судоходство, цепочки поставок и деятельность западных компаний в Китае.
В этот момент финансовые санкции перестают быть инструментом, который можно отделить от остальной мировой экономики. Они становятся системным оружием.
А у системного оружия системные издержки.
Проблема Вашингтона в том, что оружие само порождает противоядие
Таким образом, американская санкционная система содержит встроенное стратегическое противоречие.
Чем чаще Вашингтон использует долларовую систему для заморозки резервов, блокировки платежей и угроз третьим странам вторичными санкциями, тем выше экономическая ценность инфраструктуры, которая затрудняет применение таких мер.
Для России и Ирана это уже вопрос экономической безопасности. Для Китая — вопрос стратегии великой державы.
Результатом становится не единая скоординированная «новая мировая валюта», а растущая сеть механизмов, снижающих потребность в долларе для определённых видов сделок.
Китай создал собственную систему CIPS для трансграничных платежей. Двусторонняя торговля между Китаем и Россией в значительной мере ведётся в национальных валютах. Ряд сырьевых контрактов рассчитывается без доллара. Страны БРИКС обсуждают более широкое использование национальных валют и альтернативных платёжных систем. Новый банк развития даёт странам-членам канал финансирования вне традиционно контролируемых Западом институтов.
- В августе глава Центрального банка Ирана объявил, что страна рассчитывает стать членом Нового банка развития. Иран уже является членом БРИКС, но членство в НБР ещё глубже встроит страну в эту параллельную финансовую инфраструктуру.
По отдельности ни одно из этих событий не меняет мировую валютную систему. В совокупности они постепенно сокращают экстерриториальный охват, который был одним из важнейших стратегических свойств доллара.
Назначение Deutsche Bank особенно интересно тем, что показывает: этот процесс больше не ограничивается странами, находящимися в конфликте с Вашингтоном. Инфраструктура китайской валюты теперь создаётся в одном из центральных институтов европейской финансовой системы.
Всё это происходит на фоне ослабления финансового фундамента США
Другая сторона уравнения — собственная экономика США.
В августе федеральный госдолг превысил 40 трлн долларов. Бюджетное управление Конгресса прогнозирует дефицит бюджета около 1,9 трлн долларов в 2026 году, при этом процентные расходы быстро растут, а долг в руках публики приближается к историческим уровням относительно ВВП.
У американской долговой ситуации нет простого или немедленного механизма краха. США занимают в собственной валюте, располагают самым глубоким рынком капитала в мире и по-прежнему пользуются спросом на гособлигации, с которым не может сравниться ни одно другое государство.
Но эта привилегия напрямую связана с международной ролью доллара.
Пока центральные банки, банки, компании и инвесторы мира нуждаются в больших объёмах долларовых резервов и долларовых активов, США могут финансировать дефицит на условиях, которые были бы труднее для любого другого государства. Тот же статус резервной валюты, который даёт Вашингтону санкционную власть, помогает и финансировать американский госдолг.
Здесь две тенденции встречаются.
Вашингтону по-прежнему нужен высокий мировой спрос на доллары, в то время как американская внешняя политика создаёт всё более сильные стимулы к снижению этой зависимости.
Это структурное противоречие, а не временная политическая проблема.
Европа показывает другую сторону того же напряжения
На европейской стороне издержки геополитической конфронтации тем временем становятся гораздо заметнее.
Латвия попросила у ЕС около семи миллиардов евро в связи с резким ростом оборонных расходов и экономическими последствиями разрыва прежних связей с Россией. Рига была одним из самых последовательных сторонников санкций и экономического разъединения, но теперь утверждает, что это бремя невозможно нести в одиночку на национальном уровне.
Это важный сигнал, поскольку он показывает, как стратегия безопасности Европы всё больше превращается в фискальный вопрос.
Перевооружение, потеря дешёвой российской энергии, слабый промышленный рост и поддержка Украины — не изолированные статьи бюджета. Они конкурируют с государственными инвестициями, социальной политикой и существующими долговыми обязательствами.
Норвегия находится в особом экономическом положении, но тенденция заметна и здесь. Помощь Украине выросла примерно с 10,7 млрд крон в 2022 году до 85 млрд ежегодно в 2025 и 2026 годах. Норвегия может финансировать это без тех долговых проблем, с которыми сталкиваются Латвия или ряд других европейских стран, но масштаб показывает, как быстро выросли экономические обязательства.
В то же время у Норвегии задокументирована потребность в модернизации инфраструктуры на несколько тысяч миллиардов крон, а ЮНИСЕФ уже несколько лет фиксирует растущее экономическое давление на часть норвежских семей с детьми.
Суть не в том, что эти статьи можно сравнивать крона в крону, а в том, что европейским правительствам всё чаще приходится финансировать и существующие системы социального обеспечения, и огромное отставание в инвестициях, и политику безопасности, которая стала намного дороже, чем до 2022 года.
Решающий сдвиг происходит в инфраструктуре
Господство доллара не исчезнет оттого, что БРИКС примет декларацию или какой-то центробанк сократит долю доллара на несколько процентных пунктов. Оно ослабнет, если экономическая инфраструктура, сделавшая доллар незаменимым, будет постепенно продублирована.
Именно этот процесс сейчас и продвигает Китай.
Пекину не нужно убеждать центральные банки мира в одночасье заменить долларовые резервы юанем. Достаточно обеспечить, чтобы китайская торговля могла финансироваться, страховаться, проходить клиринг и расчёты без американской валюты, когда это необходимо.
Это делает новую роль Deutsche Bank гораздо более значимой, чем можно было бы судить только по объёму нынешних операций в юанях.
Франкфурт — не просто ещё одна точка на китайской валютной карте. Франкфурт — важнейший финансовый центр Европы, место пребывания Европейского центрального банка и один из узлов западной валютной системы. Когда прямой клиринг в юанях становится там обычной частью инфраструктуры, китайская валюта делает ещё один шаг к обычному европейскому финансированию.
Одновременно Вашингтон рассматривает возможность применить своё финансовое «ядерное оружие» против страны, которая строит эту инфраструктуру.
Трудно придумать более противоречивую стратегию.
США пытаются сохранить силу доллара, демонстрируя, насколько опасно зависеть от доллара.
Китай отвечает тем, что делает эту зависимость менее необходимой.
Россия уже показала, что крупное сырьевое и промышленное государство может реорганизовать значительную часть своей экономики после изгнания из западных финансовых каналов. Иран всё глубже входит в институты БРИКС. Европейские банки открывают прямые каналы в китайскую систему. Одновременно растут американское долговое бремя и европейские издержки нынешней политики конфронтации.
Именно это делает решение по Deutsche Bank стратегически важным.
Речь прежде всего не о том, сколько юаней пройдёт клиринг во Франкфурте в 2026 году.
Речь о том, что финансовая инфраструктура мира после долларового господства уже строится.